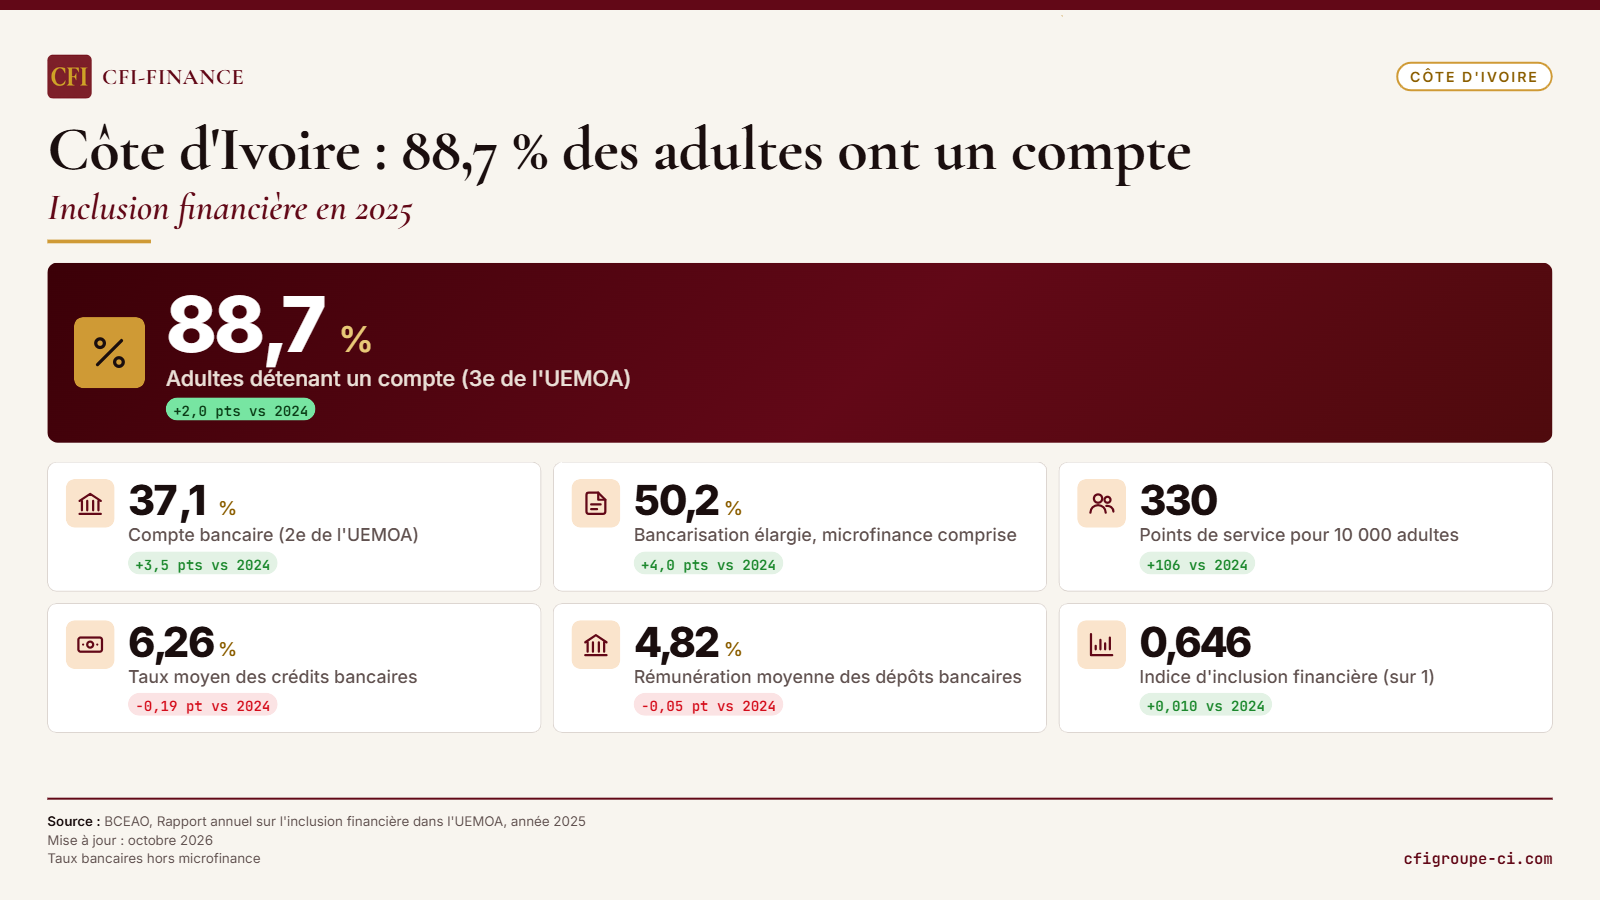
Le taux d'inclusion financière de la Côte d'Ivoire est passé de 86,7 % à 88,7 % en un an, d'après le rapport annuel de la BCEAO. Il dépasse nettement la moyenne de l'Union (76,1 %).
L'indice synthétique d'inclusion, qui combine l'accès, l'utilisation et le coût des services, atteint 0,646 sur une échelle de 0 à 1 : 3e de l'Union, après le Bénin (0,667) et le Sénégal (0,651).
| Indicateur | 2024 | 2025 | Rang dans l'UEMOA |
|---|---|---|---|
| Adultes détenant un compte (%) | 86,7 | 88,7 | 3e |
| Bancarisation stricte (%) | 33,6 | 37,1 | 2e |
| Bancarisation élargie, microfinance comprise (%) | 46,2 | 50,2 | 4e |
| Points de service pour 10 000 adultes | 224 | 330 | 2e |
| Taux moyen des crédits bancaires (%) | 6,45 | 6,26 | 2e moins cher |
| Rémunération moyenne des dépôts bancaires (%) | 4,87 | 4,82 | 7e sur 8 |
**La bancarisation accélère**
La progression la plus nette concerne la banque. Le taux de bancarisation strict gagne 3,5 points, à 37,1 %, juste derrière le Bénin (39,8 %). Seul le Sénégal progresse plus vite, mais en partie grâce à l'intégration des données d'Orange Bank dans ses statistiques.
Le réseau suit. Le pays compte 330 points de service pour 10 000 adultes, soit 106 de plus qu'en 2024, et 2 004 pour 1 000 km², une hausse d'environ 680 points selon la BCEAO.
**Crédit moins cher, épargne peu rémunérée**
Le taux moyen des crédits bancaires recule de 19 points de base, à 6,26 %. C'est la plus forte baisse de l'Union, et seul le Sénégal fait mieux (5,98 %). L'épargne, elle, reste parmi les moins bien payées : 4,82 % en moyenne, contre 5,41 % dans l'Union. Seule la Guinée-Bissau rémunère moins ses épargnants.
**Deux études et des campagnes d'éducation**
Du 13 mai au 24 juillet 2025, une étude a analysé les normes sociales qui freinent l'inclusion financière des femmes. Elle en identifie trois : l'idée que les femmes ne devraient pas être financièrement autonomes, la priorité donnée à leurs responsabilités familiales, et les restrictions qui les privent d'hériter de la terre ou de posséder des biens en leur nom.
Une seconde étude, conclue en décembre 2025, prépare la création d'un Bureau d'innovation des FinTechs, pensé comme une plateforme nationale réunissant acteurs publics et privés.
Enfin, deux campagnes d'éducation financière ont touché 1 362 personnes dans le N'Zi et 1 506 dans le Gbêkê.
**À savoir.** Les rangs sont établis par CFI-FINANCE à partir des tableaux de l'annexe. Les taux d'intérêt ne concernent que les banques. La hausse du nombre de points de service pour 1 000 km² est de 679 d'après les tableaux (1 325 à 2 004) et de 680 dans le texte de la BCEAO.
*Source : BCEAO, Rapport annuel sur la situation de l'inclusion financière dans l'UEMOA au titre de l'année 2025, octobre 2026 .*